
Investir em um único produto não é estratégia, é aposta. Quem coloca tudo num CDB, num único FII ou numa só ação depende de um único fator para ter resultado. A carteira de investimentos resolve esse problema: ela distribui o capital entre diferentes classes de ativos, equilibrando risco e retorno de acordo com os seus objetivos. Este artigo mostra o caminho completo, do zero.
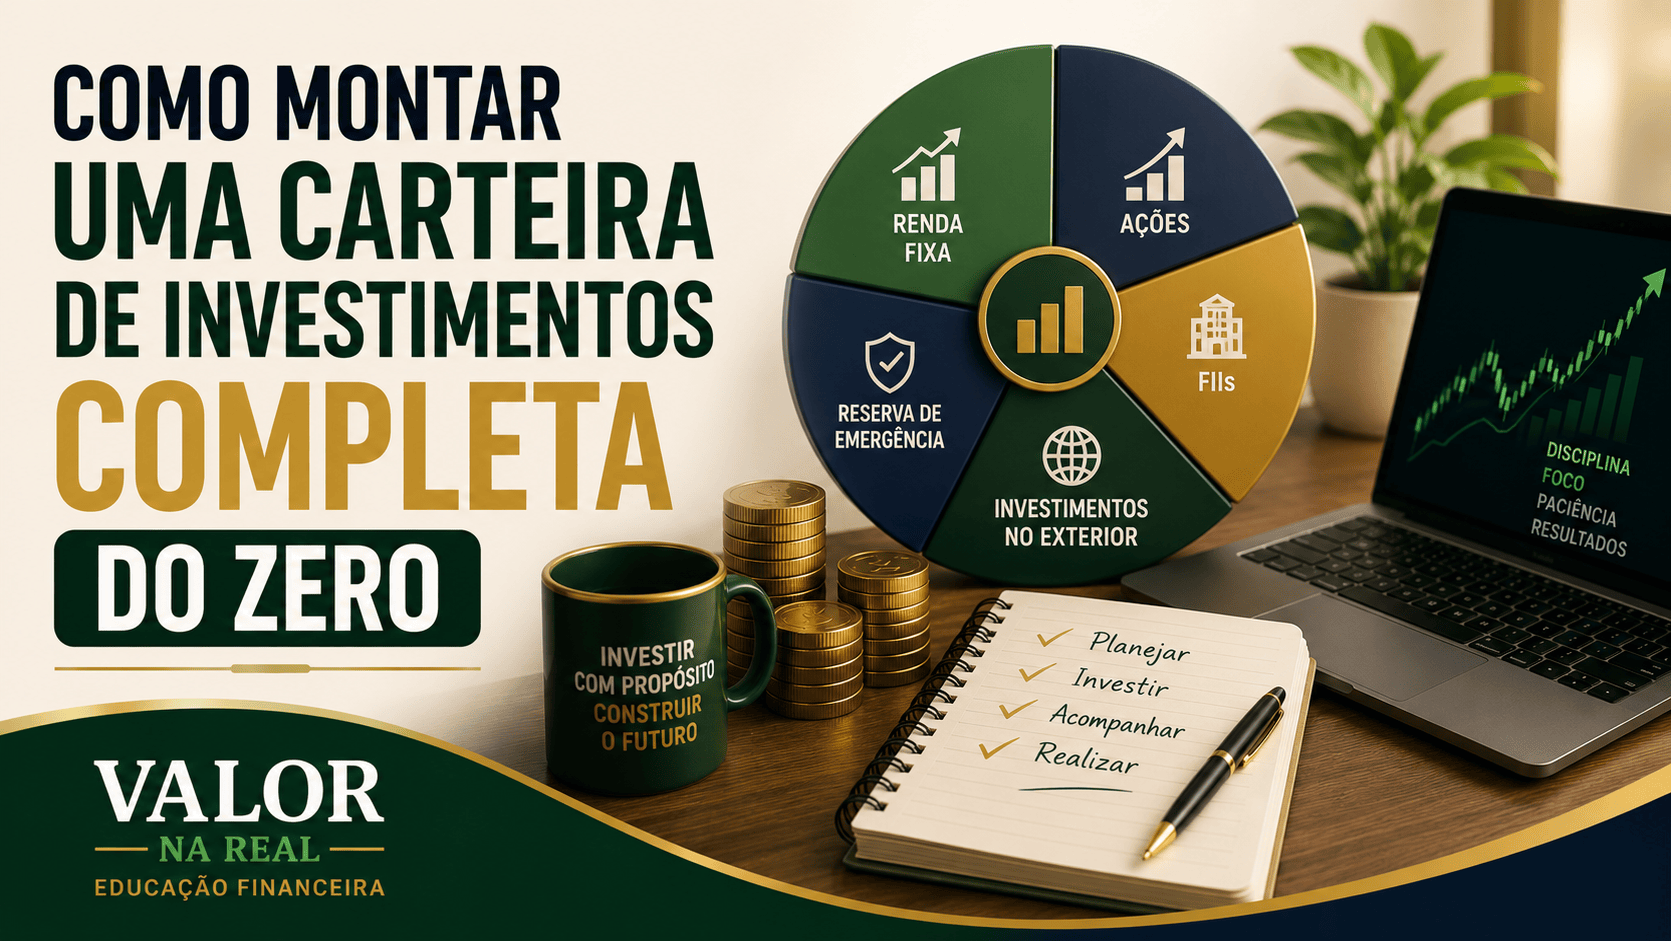
O que é uma carteira de investimentos
Uma carteira de investimentos é o conjunto de todos os seus ativos financeiros: renda fixa, renda variável, fundos imobiliários, títulos públicos, ETFs e o que mais você tiver aplicado. Não se trata de ter muitos investimentos, mas de tê-los organizados com lógica.
O princípio central é a diversificação: distribuir o dinheiro de forma que a queda de um ativo não comprometa o resultado geral. Quando a bolsa cai, quem tem renda fixa na carteira de investimentos sofre menos. Quando os juros caem, quem tem FIIs e ações pode se beneficiar.
Antes de tudo: reserva de emergência
A reserva de emergência não faz parte da carteira de investimentos. Ela vem antes. Ter de 3 a 6 meses de despesas em aplicações de liquidez diária, como o Tesouro Selic ou um CDB com resgate imediato, é o pré-requisito para começar a investir com tranquilidade. Sem essa base, qualquer imprevisto força você a resgatar investimentos antes da hora, muitas vezes com prejuízo.
Conheça seu perfil de investidor
O perfil determina o nível de risco que você aceita e a composição da sua carteira de investimentos. Existem três perfis principais:
Conservador: prioriza a segurança do capital. Prefere previsibilidade a retornos maiores e tolera pouca oscilação.
Moderado: aceita alguma variação para buscar retornos maiores no longo prazo. Equilibra segurança e crescimento.
Arrojado: tolera oscilações relevantes em troca de maior potencial de retorno. Tem horizonte de investimento longo e não precisa do dinheiro no curto prazo.
Corretoras aplicam um questionário de suitability para identificar seu perfil. Responda com honestidade, levando em conta não só a vontade de ganhar, mas o quanto você conseguiria dormir se sua carteira caísse 20% em um mês.
As classes de ativos da carteira de investimentos
Uma carteira de investimentos completa costuma combinar quatro grandes classes:
Renda fixa: CDBs, Tesouro Direto, LCI, LCA, debêntures. É a base da maioria das carteiras, especialmente com a Selic em 14% ao ano em 2026 (dado de agosto de 2026, sujeito a alteração). Oferece previsibilidade e proteção.
Fundos imobiliários (FIIs): pagam rendimentos mensais e permitem exposição ao mercado imobiliário sem precisar comprar um imóvel. São negociados na bolsa e têm liquidez diária.
Ações e ETFs: maior risco, maior potencial de retorno no longo prazo. ETFs permitem exposição a uma cesta de ações com baixo custo e boa diversificação.
Investimentos internacionais: BDRs e ETFs internacionais permitem diversificar fora do Brasil, protegendo parte do patrimônio das oscilações do real e da economia local.
Exemplos de alocação por perfil
Os percentuais abaixo são referências ilustrativas. Cada investidor deve definir a própria alocação com base em seu perfil, objetivos e horizonte de tempo:
| Perfil | Renda Fixa | FIIs | Ações e ETFs | Internacional |
|---|---|---|---|---|
| Conservador | 80% | 10% | 5% | 5% |
| Moderado | 60% | 15% | 15% | 10% |
| Arrojado | 40% | 20% | 30% | 10% |
Independentemente do perfil, nunca zere a renda fixa. Ela garante liquidez e estabilidade para a carteira de investimentos nos momentos de turbulência.
Diversifique dentro de cada classe
Não basta ter FIIs na carteira: diversifique entre tipos (tijolo e papel) e setores (logística, escritórios, shoppings). Com ações, distribua entre setores diferentes: bancos, energia, consumo, tecnologia.
Na renda fixa, misture prazos e indexadores: Selic para o curto prazo, IPCA+ para proteger do longo prazo e prefixado quando as taxas estiverem elevadas. Você pode aprofundar essa estratégia no nosso artigo sobre como montar uma carteira de renda fixa.
Como rebalancear sua carteira de investimentos
Com o tempo, a carteira de investimentos vai saindo da alocação original. Uma ação que subiu muito vai representar mais do que você planejou. Um FII que caiu vai representar menos. Rebalancear é corrigir esse desequilíbrio.
A recomendação geral é revisar a cada 6 a 12 meses, não para mudar de estratégia por causa de notícias do dia, mas para verificar se os percentuais ainda estão alinhados com os objetivos.
Por onde começar hoje
Você não precisa de muito dinheiro para começar. O Tesouro Direto aceita aplicações a partir de R$ 30. ETFs na bolsa podem ser comprados com o preço de uma cota, que varia entre R$ 10 e R$ 100 dependendo do produto. FIIs também são acessíveis por cotas individuais.
O passo mais importante é começar com o que você tem, escolher ativos alinhados ao seu perfil e ir ajustando com o tempo. Uma carteira de investimentos não nasce pronta: ela é construída gradualmente, com consistência e paciência. O Portal do Investidor da CVM também traz materiais educativos gratuitos para quem está começando.
Valor na Real. Montar uma carteira de investimentos é um dos gestos mais concretos que você pode dar em direção à construção de patrimônio. Não precisa ser perfeita desde o início, precisa ser sua. Esse conteúdo é educativo e tem fins informativos, não é uma indicação de investimento.