
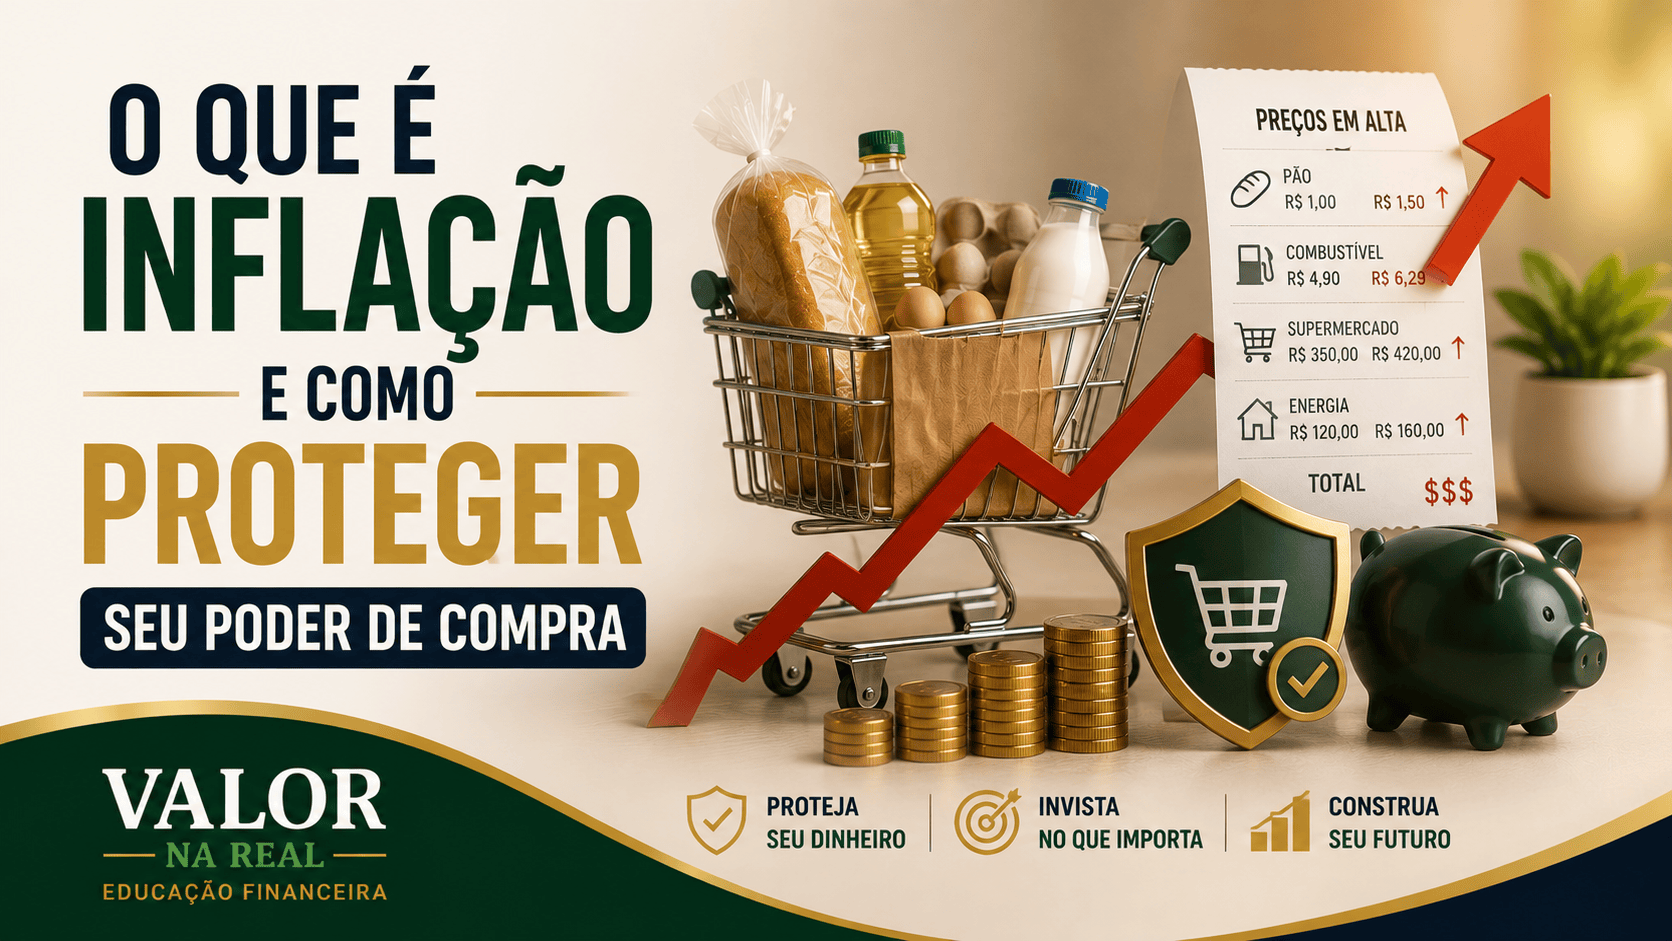
Você já percebeu que o mesmo carrinho de supermercado que custava R$ 300 há dois anos hoje custa R$ 330 ou mais? Isso é inflação. Não é má sorte nem coincidência: é o mecanismo natural de aumento de preços que corrói o poder de compra do dinheiro ao longo do tempo. Entender como ela funciona e o que fazer é uma das habilidades mais valiosas de quem cuida das próprias finanças.
O que é inflação e como ela é medida
Inflação é o aumento generalizado e contínuo dos preços de bens e serviços. Quando a maioria dos preços sobe ao mesmo tempo, o mesmo valor em dinheiro compra menos coisas. Isso é a perda do poder de compra.
No Brasil, o indicador oficial de inflação é o IPCA, o Índice Nacional de Preços ao Consumidor Amplo, calculado mensalmente pelo IBGE. Ele mede a variação de preços de uma cesta de produtos e serviços consumidos por famílias com renda entre 1 e 40 salários mínimos nas principais regiões metropolitanas do país. O IPCA é a referência usada pelo Banco Central para calibrar a taxa Selic.
Em julho de 2026, o IPCA acumulado nos últimos 12 meses estava em 4,44% (dado de agosto de 2026, sujeito a alteração). Isso significa que algo que custava R$ 100 em julho de 2025 custava, em média, R$ 104,44 em julho de 2026.
Como a inflação corrói o poder de compra
O poder de compra cai de forma silenciosa e composta. Veja o que acontece com R$ 100.000 parados sem render acima da inflação, considerando IPCA de 4,44% ao ano (dado ilustrativo com base no IPCA de agosto de 2026, sujeito a alteração):
| Prazo | Valor nominal | Poder de compra real |
|---|---|---|
| 1 ano | R$ 100.000 | R$ 95.750 |
| 5 anos | R$ 100.000 | R$ 80.400 |
| 10 anos | R$ 100.000 | R$ 64.700 |
Em 10 anos de inflação a 4,44% ao ano, o poder de compra de R$ 100.000 parados cai para cerca de R$ 64.700. Sem alarme, sem aviso. O dinheiro continua lá, mas compra muito menos.
A poupança bate a inflação?
Depende do momento. Quando a Selic está acima de 8,5% ao ano — como está em 2026, a 14% —, a poupança rende 70% da Selic mais a TR, o que dá cerca de 9,8% ao ano. Esse valor supera o IPCA atual de 4,44%.
O problema é duplo. Primeiro, a poupança perde muito para alternativas melhores: um CDB atrelado a 100% do CDI rende cerca de 14% ao ano, mais de 4 pontos percentuais acima da poupança. Segundo, quando a Selic cai abaixo de 8,5%, a poupança passa a render apenas 0,5% ao mês mais TR, e nesse cenário o poder de compra pode ser corroído se a inflação ficar acima desse patamar.
Proteger o poder de compra exige mais do que a poupança entrega.
Investimentos que protegem o poder de compra
Tesouro IPCA+: o instrumento mais direto. Rende IPCA mais uma taxa real definida no momento da compra. O poder de compra do investimento é preservado independentemente de quanto a inflação suba. É ideal para objetivos de médio e longo prazo, como aposentadoria. Leia nosso artigo sobre o Tesouro IPCA+ para entender como funciona na prática.
CDBs e LCIs/LCAs atrelados ao IPCA: funcionam de forma parecida com o Tesouro IPCA+, mas são emitidos por bancos. Têm a proteção do FGC até R$ 250.000 por instituição. São boas opções para quem busca proteção inflacionária com prazos variados.
Fundos imobiliários: os aluguéis dos imóveis da carteira são reajustados periodicamente pelo IPCA ou pelo IGP-M, o que tende a preservar o poder de compra dos rendimentos distribuídos ao longo do tempo.
Ações de empresas com poder de precificação: empresas que conseguem repassar a inflação aos seus produtos tendem a preservar margens. No longo prazo, a bolsa historicamente supera a inflação, mas com volatilidade relevante no curto prazo.
O que fazer agora
Para preservar o poder de compra do seu patrimônio de forma prática:
- Verifique se seus investimentos rendem acima do IPCA acumulado dos últimos 12 meses.
- Se tiver dinheiro na poupança além da reserva de emergência, avalie migrar para CDBs, Tesouro Selic ou Tesouro IPCA+.
- Para objetivos de longo prazo, priorize ativos atrelados ao IPCA.
- Revise a carteira ao menos uma vez por ano, especialmente quando o ciclo de juros muda.
Inflação não é o fim do mundo. É um fenômeno gerenciável. Quem entende como ela funciona e age com antecedência protege o poder de compra do patrimônio que levou anos para construir.
Valor na Real. O poder de compra do seu dinheiro é tão importante quanto o saldo na conta. Cuidar de um sem cuidar do outro é trabalhar mais sem necessariamente ficar mais rico. Esse conteúdo é educativo e tem fins informativos, não é uma indicação de investimento.