
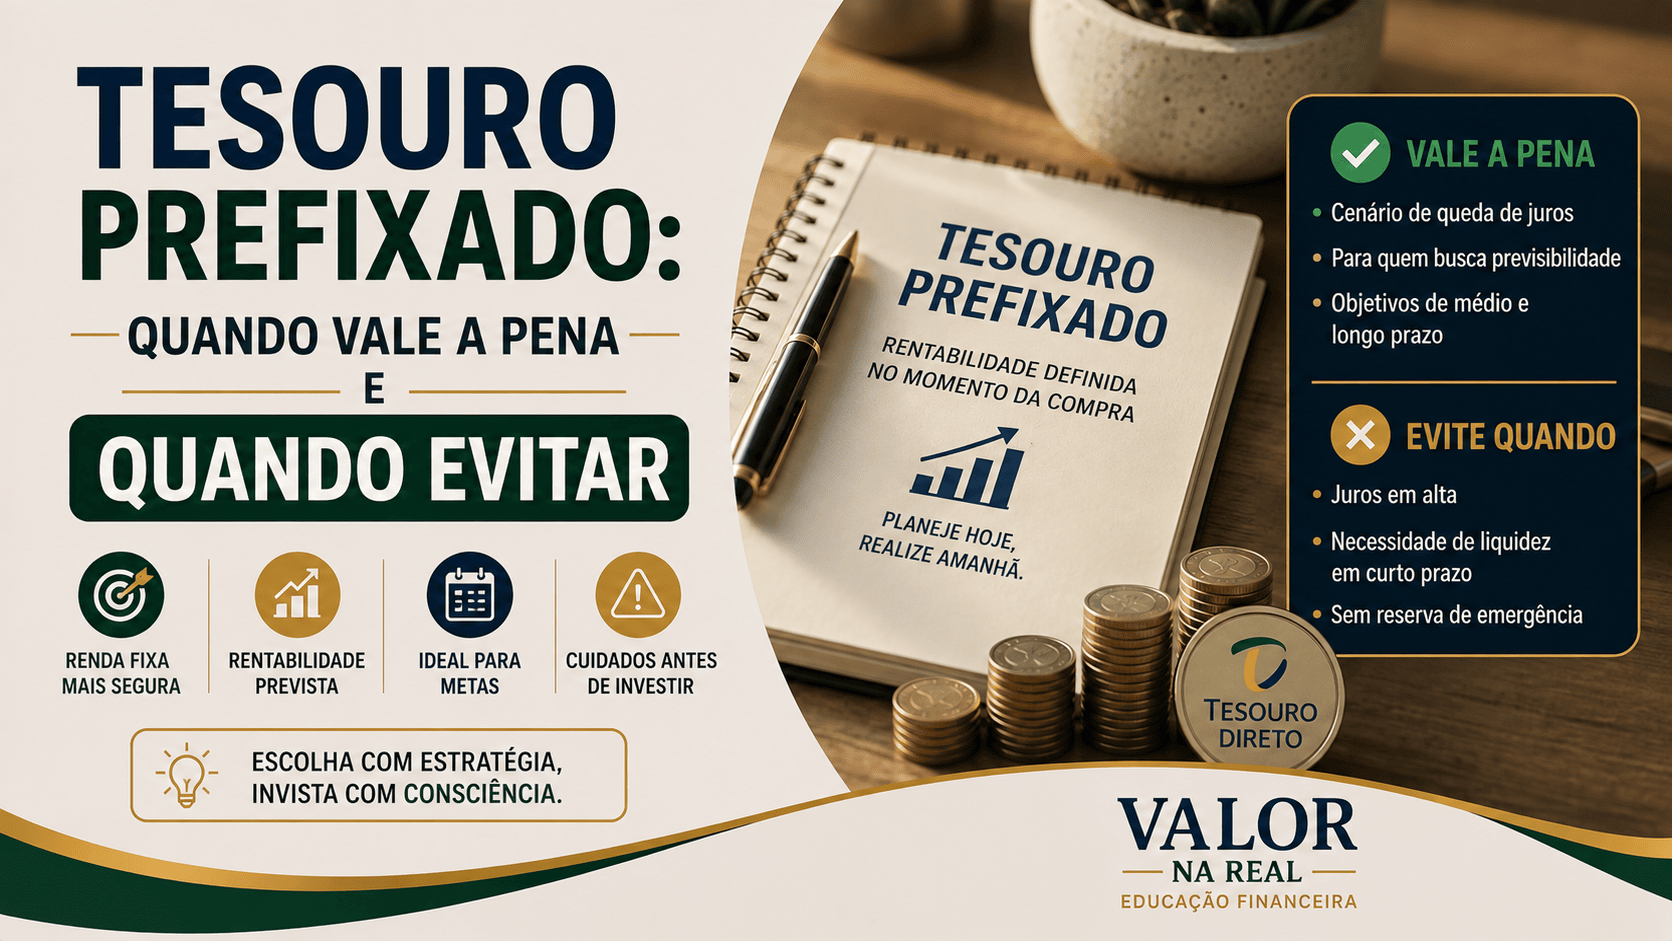
Se você está começando a investir, provavelmente já esbarrou no tesouro prefixado. É um dos títulos mais populares do Tesouro Direto, e por boas razões: ele oferece uma certeza que poucos investimentos entregam. Você sabe exatamente quanto vai receber no vencimento antes mesmo de colocar o dinheiro. Mas isso não significa que ele é sempre a melhor escolha. Neste artigo, você vai entender quando faz sentido investir e quando é melhor buscar outra opção.
O que é o Tesouro Prefixado
O tesouro prefixado é um título público emitido pelo governo federal por meio do Tesouro Nacional. Ao comprá-lo, você está emprestando dinheiro ao governo e recebe em troca uma taxa de juros fixada no momento da compra. Não importa o que aconteça com a Selic ou com a inflação: se você mantiver o título até o vencimento, recebe exatamente o que foi combinado.
Todo título tem valor de face de R$ 1.000 no vencimento. Na prática, você compra por um valor abaixo disso hoje, e no dia do vencimento ele vale R$ 1.000 inteiro. A diferença entre o que você pagou e o que recebeu é o seu rendimento. O investimento mínimo parte de cerca de R$ 30.
Tipos disponíveis no Tesouro Prefixado
O Tesouro Direto disponibiliza o título em duas versões:
Tesouro Prefixado (sem juros semestrais): você recebe todo o rendimento de uma vez no vencimento. É a versão mais simples e a mais indicada para quem quer deixar o dinheiro crescer sem interrupção.
Tesouro Prefixado com Juros Semestrais: paga uma parte dos juros a cada seis meses. Pode parecer atrativo, mas cada pagamento semestral é tributado com alíquota maior de Imposto de Renda, o que reduz o rendimento final. Geralmente vale só para quem precisa de renda recorrente.
Em agosto de 2026, as taxas de referência estão em torno de 14,26% ao ano no vencimento de 2029 e 14,61% ao ano no de 2032 (dado de agosto de 2026, sujeito a alteração diária).
Simulação: quanto rende na prática
Para ter uma ideia concreta, veja quanto renderia um investimento no tesouro prefixado 2029 a 14,26% ao ano, mantido até o vencimento, com prazo de aproximadamente 2 anos e 5 meses:
| Valor investido | Valor bruto no vencimento | IR (15%) | Total líquido aproximado |
|---|---|---|---|
| R$ 1.000 | R$ 1.381 | R$ 57 | R$ 1.318 |
| R$ 5.000 | R$ 6.905 | R$ 285 | R$ 6.590 |
| R$ 10.000 | R$ 13.810 | R$ 570 | R$ 13.180 |
| R$ 50.000 | R$ 69.050 | R$ 2.857 | R$ 65.950 |
A alíquota de 15% de IR se aplica a aplicações mantidas por mais de 720 dias. Os valores acima já consideram a taxa de custódia de 0,25% ao ano cobrada pela B3. As taxas mudam diariamente, então sempre consulte o site oficial do Tesouro Nacional antes de investir.
Quando o Tesouro Prefixado vale a pena
O tesouro prefixado faz sentido em situações específicas. Entender quais são elas é o que separa uma boa decisão de uma mal calculada.
Quando você acredita que os juros vão cair
Esse é o cenário clássico de oportunidade. Se a Selic está em 14% ao ano hoje, mas deve cair nos próximos meses, você trava uma taxa mais alta antes de ela diminuir. Em agosto de 2026, o Copom reduziu a Selic para 14% ao ano e o mercado projeta novos cortes graduais até o final de 2026, de acordo com o Boletim Focus do Banco Central (dado de agosto de 2026, sujeito a alteração). Esse cenário tende a favorecer quem compra o título agora.
Quando você tem um objetivo de prazo definido
Vai pagar a faculdade do filho em três anos? Planeja uma reforma ou uma viagem para 2029? O título é ideal para esse perfil. Você sabe exatamente quanto vai ter na data certa, sem depender de variações do mercado.
Quando a taxa está historicamente elevada
Taxas acima de 14% ao ano são incomuns na história do Tesouro Direto. Travar esse patamar hoje pode ser uma decisão interessante para o médio prazo, especialmente para quem já tem a reserva de emergência montada e não vai precisar desse dinheiro antes do vencimento.
Quando evitar o Tesouro Prefixado
O tesouro prefixado também tem riscos importantes, e ignorá-los pode sair caro.
Se você pode precisar do dinheiro antes do vencimento
Aqui está o principal ponto de atenção. O título tem liquidez diária, mas o preço varia conforme as condições do mercado. Se os juros subirem após a sua compra, o valor do papel cai antes do vencimento. Vender nesse momento significa prejuízo. Isso se chama marcação a mercado, e é o maior risco de quem não carrega o título até o final.
Se você ainda não tem reserva de emergência
Nunca use esse título como reserva de emergência. O Tesouro Selic é muito mais adequado para isso, por ter volatilidade bem menor e liquidez sem surpresas. Entender a diferença entre os títulos é fundamental. Você pode aprofundar essa comparação no nosso artigo sobre o Tesouro IPCA+.
Se os juros podem subir
Caso o cenário econômico mude e a Selic volte a subir, os novos títulos disponíveis vão oferecer taxas melhores do que o seu. Para quem precisar vender antes do vencimento, isso pode representar prejuízo real.
Como investir no Tesouro Prefixado
O processo é direto:
- Abra conta em uma corretora de valores ou banco digital com acesso ao Tesouro Direto.
- No app ou plataforma, vá até a área de renda fixa e selecione “Tesouro Direto”.
- Escolha o título com o vencimento mais alinhado ao seu objetivo.
- Invista o valor desejado, a partir de cerca de R$ 30.
- Aguarde até o vencimento para garantir a taxa contratada.
Vale a pena investir agora?
Em agosto de 2026, com taxas acima de 14% ao ano e perspectiva de queda gradual da Selic, o tesouro prefixado está em um dos patamares mais atrativos dos últimos anos. Para quem tem um objetivo de prazo claro, não vai precisar do dinheiro antes do vencimento e acredita que os juros vão diminuir, essa pode ser uma boa janela de entrada.
Mas lembre-se sempre: nenhuma decisão de investimento deve ser tomada sem considerar o seu perfil de risco e sem ter antes uma reserva de emergência completa.
Valor na Real. Com as informações certas, fica muito mais fácil saber quando o tesouro prefixado é um aliado poderoso e quando é melhor buscar outra opção. Esse conteúdo é educativo e tem fins informativos, não é uma indicação de investimento.